은행 주택 담보대출 규제가 조여지자, 집을 마련할 때, 부모. 친척 등에게 손을 벌리는 증여. 상속 및 사적 차입금( 그 밖의 차입금) 규모가 올해 8개월 만에 13조 원을 돌파하며 작년 1년 치 규모를 훌쩍 넘어섰습니다. 오늘은 가족 찬스에 관하여 알아보았습니다.
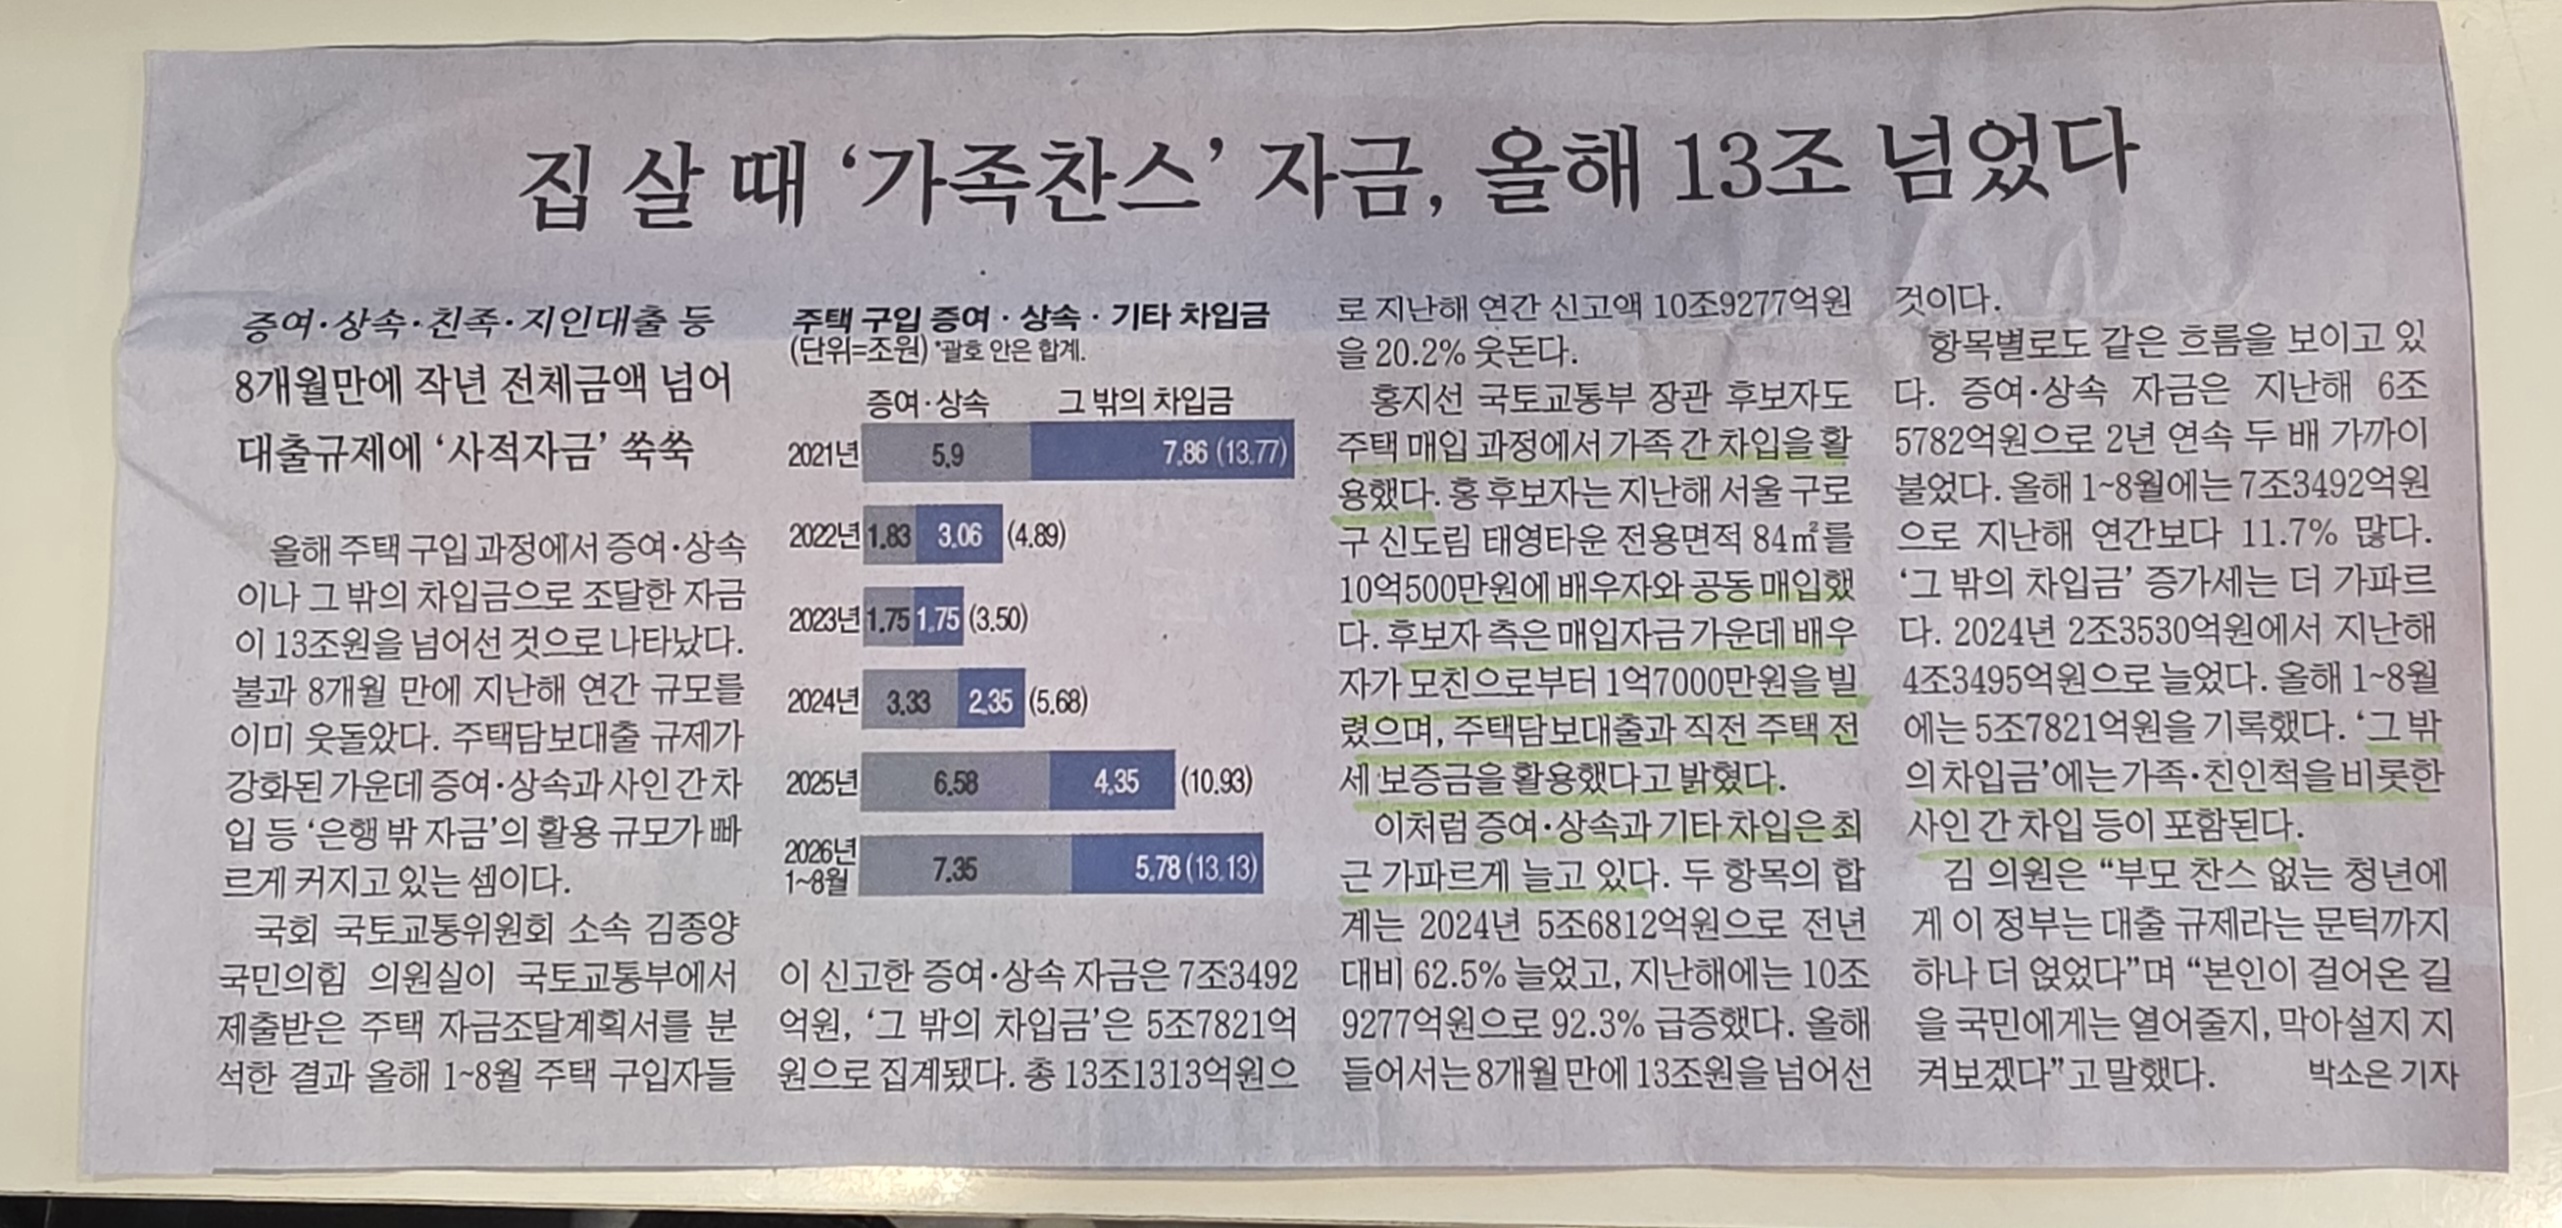
1. 신문 기사 핵심 내용 정리
국토교통부의 '주택 자금조달 계획서'를 분석한 결과로 올해 1~8월 주택 구매자들이 신고한 가족 찬스(증여. 상속 + 그 밖의 차입금) 자금은 총 13조 1,313억 원으로, 지난해 연간 신고액( 10조 9,277억 원)을 이미 20.2%나 웃돌았습니다.
은행 대출 한도가 출어 들면서, 부족한 주택 구입자금을 '은행 밖 사적 자금'으로 메우는 현상이 뚜렷해지고 있습니다.
-매일경제신문-
2. 가족 찬스
세법상 증여가 아닌 '차용(금전소비대차)' 형태로 부모. 친족에게 자금을 빌려 자금조달 계획서에 반영하는 방식을 뜻합니다. 국세청은 부모. 자녀 등 특수관계자 간 금전거래를 원칙적으로 '증여'로 추정하기 때문에, 세법 기준에 맞춘 금액 설정과 증빙 서류 준비가 핵심입니다.
◎ 가족 찬스로 얼마까지 빌릴 수 있을까?
원칙상 차입 한도 자체에 법적 상한선은 없지만, 자녀의 소득 능력과 증여세 발생 기준(연 이자 1,000만 원 )에 따라 실무적인 기준 금액이 나뉜다고 합니다.
- 무이자 차입 한도 : 최대 2억 1,739만 원으로 세법상 특수 관계인 간 법정 적정 이자율은 연 4.6%입니다.
즉, 2억 1,700만 원까지는 무이자로 차용증을 쓰고 빌려도 이자에 대한 증여세가 발생하지 않습니다.
- 2억 1,700만 원 초과 차입 시 : 이자 지급 필수
3억 원을 빌릴 경우, 법정 이자는 연 1,380만 원 정도 입니다. 이때 무이자로 하면 연 차액 1,000만 원을 넘기 때문에 전체 1,380만 원에 대해 증여세가 과세됩니다.
★ 가장 중요한 전제(상환능력)은 빌리는 금액에 비례해 자녀가 실제로 갚을 수 있는 소득이 입증되어야 합니다.
소득이 거의 없는 자녀가 수억 원을 빌렸다고 하면 과세당국은 형식적 차용증으로 보고 전액 증여로 추정합니다.
'오늘의 경제뉴스' 카테고리의 다른 글
| [오늘의 경제] AI 패권 경쟁의 숨은 열쇠, 왜 다시 '원자력 발전'인가? (0) | 2026.09.10 |
|---|---|
| [경제 1일 1공부] LG 엔솔과 서울대의 차세대 배터리 돌파구 (0) | 2026.09.08 |
| 신생아 특례 주택구매자금 대출 (0) | 2023.12.28 |
| 세입자가 전세 계약 전 알권리 (0) | 2023.11.08 |
| 분양권, 입주권 서울서 8배 폭증 (2) | 2023.10.30 |


댓글